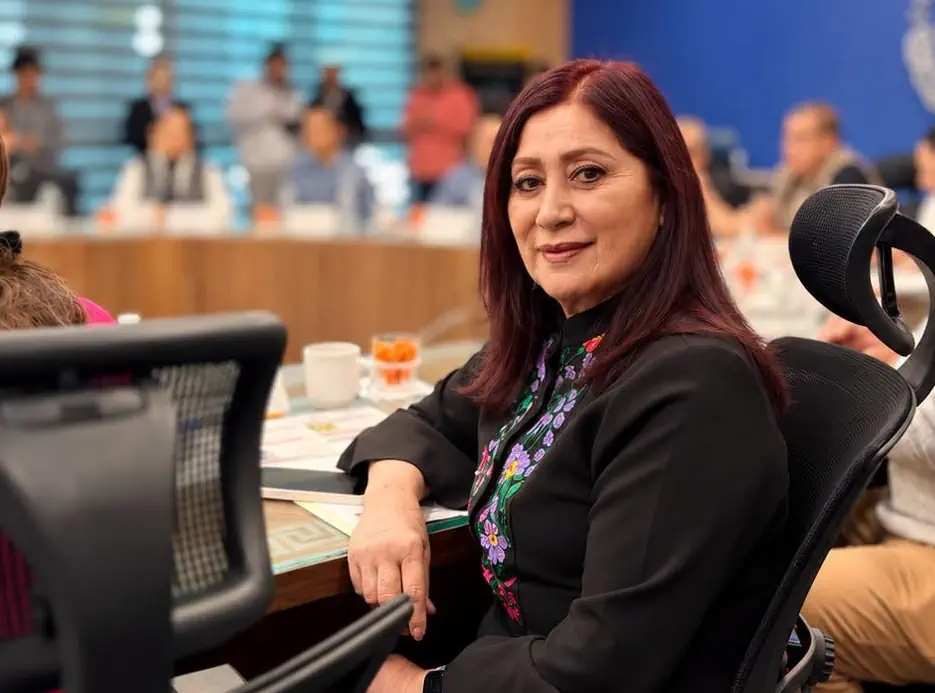
La Auditoría Superior de la Federación documentó que el Ayuntamiento de Tecámac no presentó los registros y comprobantes necesarios para justificar 1,201.8 millones de pesos de recursos federales revisados. El informe derivó en tres pliegos de observaciones, pero no acredita por sí solo un robo ni una responsabilidad penal individual.
Monto exacto: $1,201,836,065.64 · Auditoría ASF 1285 · Ejercicio 2025
TECÁMAC, ESTADO DE MÉXICO.— La Auditoría Superior de la Federación (ASF) observó 1,201 millones 836 mil 65 pesos con 64 centavos en recursos federales ejercidos por el Ayuntamiento de Tecámac durante 2025, primer año de la administración encabezada por la presidenta municipal Rosa Yolanda Wong Romero.
El hallazgo, consignado en el Informe Individual de Auditoría 1285, se originó porque el gobierno municipal no entregó registros contables y presupuestales ni documentación comprobatoria y justificativa suficiente para establecer el destino de las erogaciones revisadas.
El órgano fiscalizador formuló tres pliegos de observaciones relativos a Participaciones Federales a Municipios (PFM), al Fondo de Aportaciones para el Fortalecimiento de los Municipios (FORTAMUN) y al Fondo de Aportaciones para la Infraestructura Social Municipal (FAISMUN).
La ASF observa recursos de tres fondos federales
El monto se integra por tres partidas que corresponden a fuentes distintas de financiamiento. El resumen ciudadano de la auditoría consigna los importes y precisa que no se aportó la documentación necesaria para justificar y comprobar el gasto.
La ASF revisó el 100% del universo seleccionado para la auditoría 1285. Ese porcentaje no significa que se haya auditado todo el presupuesto del municipio. En el caso de las PFM, las referencias de distribución incluyen aproximadamente 460.5 millones de pesos retenidos; esa cifra no debe describirse como gasto solventado por Tecámac en la auditoría.
¿Qué significa que haya 1,201.8 millones observados?
Los pliegos señalan un probable daño o perjuicio a la Hacienda Pública en los términos utilizados por la ASF. Se trata de una presunción administrativa de fiscalización vinculada con la falta de comprobación; no equivale a una sentencia, a un robo acreditado ni a una determinación definitiva de responsabilidad penal.
El Ayuntamiento debe aportar documentos y argumentos dentro del procedimiento correspondiente. La autoridad fiscalizadora deberá valorar las respuestas y determinar qué importes se solventan y qué acciones posteriores resultan procedentes.
La cifra observada identifica recursos sin justificación documental suficiente durante la auditoría. No demuestra, por sí sola, que todo ese dinero haya sido sustraído o desviado.
Rosa Yolanda Wong y la responsabilidad institucional
La revisión corresponde al primer año de gobierno de Rosa Yolanda Wong Romero, presidenta municipal de Tecámac. Sin embargo, el informe 1285 identifica como sujeto fiscalizado al Ayuntamiento y se centra en la gestión de recursos bajo revisión, particularmente en la Tesorería Municipal.
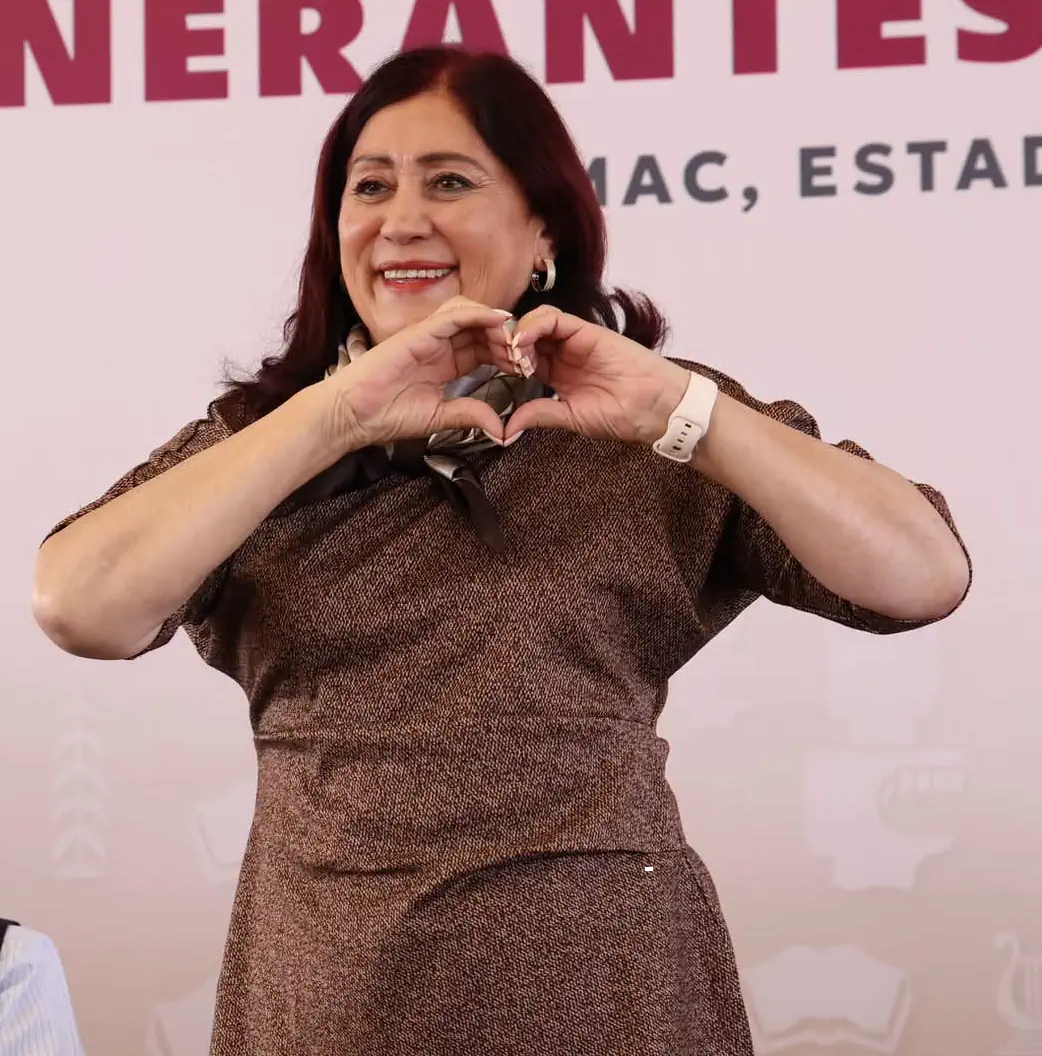
La auditoría no determina en forma individual que Wong Romero haya cometido un delito o causado personalmente un daño patrimonial. El punto pendiente es qué documentación presentará la administración y qué resultados tendrá el procedimiento de seguimiento.
Tecámac frente a otros municipios revisados
Publicaciones que analizaron la segunda entrega de la Cuenta Pública 2025 situaron a Tecámac entre los municipios con mayores montos pendientes de aclarar. AD Noticias reportó observaciones adicionales en Teoloyucan y Temascalapa, por lo que el caso forma parte de una revisión más amplia del ejercicio de recursos federales municipales.
El contexto político incluye indagatorias municipales anunciadas en diciembre de 2025 sobre posibles irregularidades internas. Esas indagatorias son distintas de la auditoría federal 1285 y no deben confundirse con los tres pliegos de observaciones.
Qué documentos y respuestas faltan
Para esclarecer el caso es necesario conocer los registros presupuestales y contables, las facturas, contratos, comprobantes de pagos, expedientes de obras y demás soportes asociados con el gasto examinado. Los fondos revisados pueden financiar distintos rubros municipales, pero el informe no permite atribuir por sí solo la falta de comprobación a un proyecto específico.
También queda pendiente conocer si la administración municipal presentó documentación posteriormente, qué importes pudo solventar y cuáles serán las determinaciones finales de la ASF.
La pregunta central: ¿cómo se ejercieron los recursos?
La auditoría 1285 documenta una omisión de comprobación por un monto considerable: 1,201.8 millones de pesos del gasto federalizado seleccionado para revisión. La relevancia pública está en la obligación del Ayuntamiento de transparentar el ejercicio de esos fondos y entregar elementos verificables para aclararlos.
Mientras el procedimiento no concluya, el señalamiento debe presentarse en sus términos exactos: recursos observados y pendientes de aclarar, no recursos robados o desviados de manera probada.
Documentación y fuentes
ASF · Auditoría 1285, Cuenta Pública 2025 ↗
ASF · Matriz de resultados, segunda entrega ↗